浅谈近5年来家电行业的发展
近五年来,家电行业在宏观经济波动、技术革新与消费升级的多重因素交织下,经历了深刻的结构性调整与转型。从2019年至2024年,行业整体呈现出“总量承压、结构分化、智能主导、绿色为先”的发展特征。本文将从市场表现、技术创新、竞争格局以及政策环境等多个维度,对这一时期家电行业的发展进行梳理与分析。
一、市场规模:从增量扩张转向存量博弈
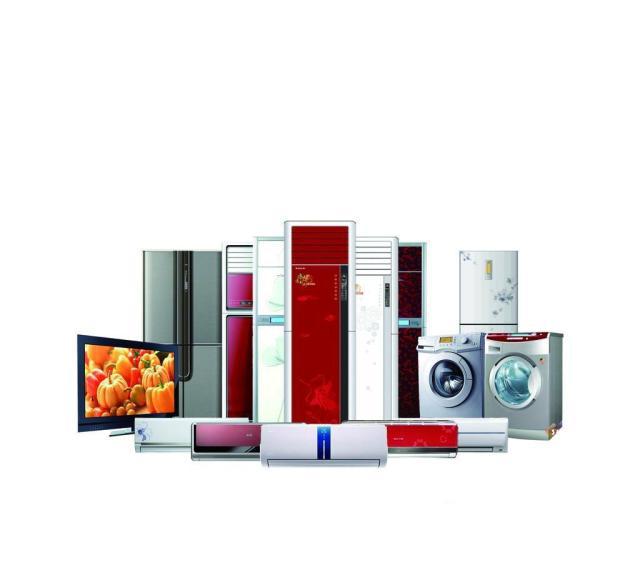
2019年之前,中国家电市场依托房地产红利和普及性需求,保持了较长时间的快速增长。随着房地产市场进入调整期、居民消费信心波动以及家电保有量趋于饱和,近五年国内家电零售额整体呈现波动态势。大家电品类中,彩电、冰箱、洗衣机等传统品类增长乏力,部分年份甚至出现负增长;而干衣机、洗碗机、集成灶等新兴品类则保持了较高的增速。奥维云网数据显示,2023年中国家电零售额约为7800亿元,同比增幅仅为个位数,标志着行业已全面进入存量竞争时代。在此背景下,以旧换新、局改翻新等成为拉动需求的重要引擎。
二、技术驱动:智能化与物联网深度融合
近五年,智能化成为家电行业最核心的技术主线。随着5G、AI、IoT技术的成熟,家电产品从单机智能走向全屋互联。头部企业纷纷构建自己的智能家居生态平台,如海尔智家的三翼鸟、美的的美的美居、格力的零碳健康家等,力图通过场景化解决方案提升用户粘性。与此语音交互、视觉识别、自动决策等功能日益普及,智能空调、智能冰箱、智能厨电等产品的渗透率大幅提升。值得关注的是,AI大模型的出现正在重新定义人机交互方式,未来家电有望成为具备主动服务能力的“家庭智能体”。
三、产品趋势:健康化、绿色化与高端化
受疫情和消费理念变化影响,健康家电在这五年内迎来爆发。除菌空调、净化器、洗地机、消毒柜等品类需求激增。“双碳”目标推动家电行业加速绿色转型,一级能效产品占比持续提高,环保制冷剂、可回收材料应用逐步扩大。在消费端,高端化趋势明显,套系家电、嵌入式家电、艺术化设计产品受到年轻消费者青睐。价格战逐渐让位于价值战,企业更加注重品质、设计与服务体验。
四、竞争格局:国产主导,出海提速
从品牌竞争看,美的、海尔、格力三大白电巨头依然稳居第一阵营,但在细分赛道,九阳、苏泊尔、科沃斯、石头科技等在不同品类中表现活跃。黑电领域,海信、TCL、小米等国产品牌持续挤压外资份额。整体上,国产品牌凭借供应链效率、快速迭代和性价比优势,已在国内市场取得绝对主导地位。另一方面,出海成为近五年行业的亮点。面对国内增长放缓,家电企业加速全球化布局,通过自主品牌、跨境电商、海外建厂等方式拓展东南亚、欧洲、拉美等市场。海关总署数据显示,2023年中国家电出口额同比增长约8%,其中扫地机器人、便携式吸尘器等新兴品类表现尤为突出。
五、政策影响:以旧换新与促消费措施
近五年,国家层面出台了多项与家电行业相关的政策措施。2020年以来的促消费政策、2022年的绿色智能家电下乡,以及2024年力度空前的消费品以旧换新行动,都对行业需求修复起到了积极作用。尤其是中央财政对以旧换新给予补贴,有效激活了存量市场的更新换代需求,推动了高能效、智能化产品的销售。房地产政策的调整也间接影响家电配套需求的释放,保交楼、旧改等政策为工程渠道带来一定支撑。
回望近五年,家电行业走过了从高速增长到高质量发展的关键转折期。市场虽面临增长压力,但智能化、绿色化、高端化的方向愈加清晰,国产品牌全球竞争力显著增强。随着AI技术的深度渗透、银发经济与单身经济的崛起,以及全球供应链的重构,家电行业仍将充满变革与机遇。对家电财经领域而言,关注技术迭代、渠道变迁与政策红利,依然会是理解行业主线的重要视角。
如若转载,请注明出处:http://www.jfh688.com/product/46.html
更新时间:2026-09-27 08:34:57